Economía · Empresa
Casio se hizo pequeña para sobrevivir
Lleva quince años abandonando negocios: pantallas, semiconductores, móviles, impresoras y hasta las cámaras digitales de consumo que ella misma inventó. Ahora, por primera vez desde el plan anterior, dice que quiere volver a crecer.
En mayo de este año, Casio presentó los resultados del ejercicio que había cerrado el 31 de marzo. Las cuentas japonesas van así: el año fiscal de Casio empezó en abril de 2025 y terminó en marzo de 2026. Los números fueron estos: 276.300 millones de yenes de facturación, un 5,5% más; 23.100 millones de beneficio operativo, un 62,1% más; y un beneficio neto de 18.200 millones, más del doble que el año anterior. La propia empresa había previsto vender 270.000 millones. Se quedó corta.
Las cifras de esta pieza van en yenes. Para hacerse una idea de la escala: al tipo de cambio de referencia del Banco Central Europeo del 31 de marzo de 2026 (183,39 yenes por euro), el día en que Casio cerró el ejercicio, esos 276.300 millones de yenes son unos 1.500 millones de euros, y los 23.100 de beneficio operativo, unos 126 millones. La equivalencia sirve para ese día y para este punto: la serie histórica se queda en yenes, y más adelante se explica por qué.
Conviene detenerse en lo que significa eso. Una compañía japonesa de ochenta años acaba de dar esos números vendiendo, básicamente, dos cosas: relojes de resina y calculadoras escolares. Dos productos que el teléfono móvil volvió técnicamente innecesarios hace más de una década.
Y conviene, también, no exagerarlo. Casio está lejos de donde estuvo: en el ejercicio cerrado en marzo de 2016 facturó 352.258 millones de yenes y ganó 42.169 millones de beneficio operativo. Diez años después factura un 21,6% menos que aquel ejercicio y su beneficio operativo sigue casi a la mitad de aquello. La empresa no ha vuelto a ser lo que era y, es más, ha dejado de intentarlo.
La explicación fácil es que Casio resistió. Que aguantó el golpe y sobrevivió por cabezonería japonesa, o por la fuerza de una marca de los años ochenta. Los datos cuentan algo bastante menos romántico y bastante más interesante: Casio no aguantó. Se fue encogiendo a propósito. Desde 2010 ha ido abandonando un negocio detrás de otro —paneles de pantalla, empaquetado de semiconductores, teléfonos móviles, impresoras, cámaras digitales— hasta quedarse con lo que de verdad le daba dinero. Hoy es una empresa más pequeña que hace quince años, y precisamente por eso gana más.
Esta es la historia de cómo se hace eso. Y de por qué la misma decisión que la salvó es hoy su principal riesgo.
§ 01Archivo
El anillo para fumar
Casio nació en 1946, en un Japón derruido, cuando Tadao Kashio montó un pequeño taller de piezas mecánicas al que después se sumaron sus hermanos Toshio, Kazuo y Yukio. Se llamaba Kashio Seisakujo y no fabricaba nada parecido a lo que fabrica ahora.
Su primer producto propio fue el yubiwa pipe: un anillo que sujetaba el cigarrillo y permitía fumarlo hasta la colilla sin quemarse los dedos y con las manos libres. Suena a chiste, pero era exactamente el producto que necesitaba un país donde el tabaco estaba racionado y desperdiciar media colilla era desperdiciar dinero. Se vendió bien. Y con ese dinero —conviene subrayarlo: el capital fundacional de Casio salió de un anillo para fumar— los hermanos financiaron el desarrollo de otra cosa.
Esa otra cosa llegó en 1957 y se llamó 14-A: la primera calculadora compacta totalmente eléctrica, que funcionaba con relés. Ese mismo año la empresa pasó a llamarse Casio Computer Co., Ltd. Es revelador que la propia compañía, en la web corporativa, se feche a sí misma desde ahí y no desde el taller de 1946: Casio se considera hija de la calculadora, no del anillo para fumar.
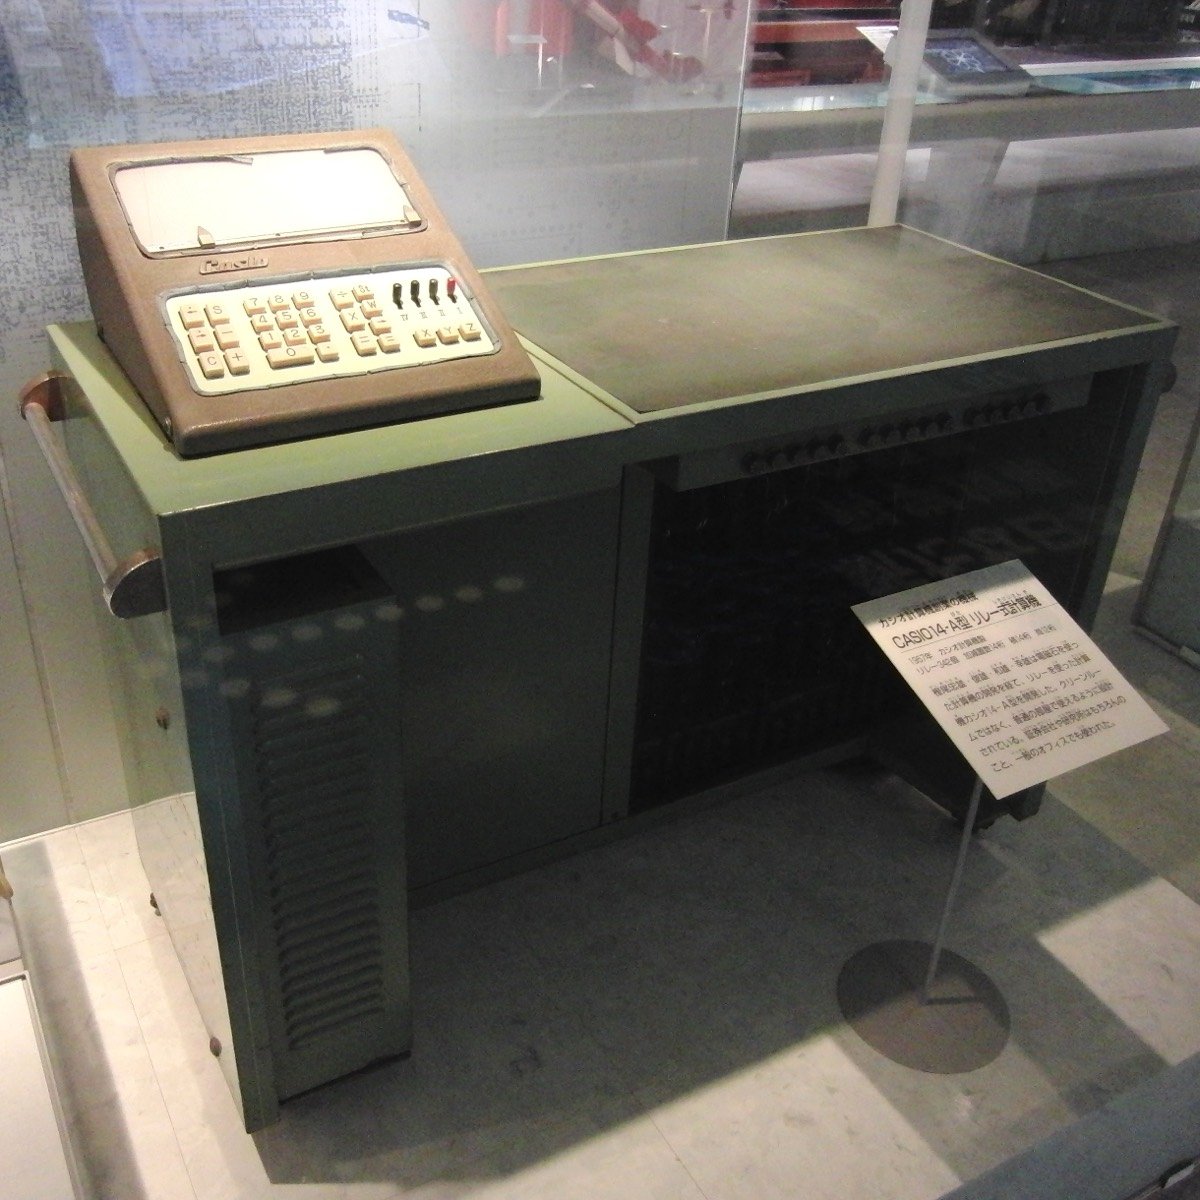
El patrón ya estaba ahí, aunque nadie pudiera verlo todavía: Casio gana dinero con algo, lo usa para entrar en otra categoría, y cuando la primera deja de tener sentido, la suelta.
§ 02Archivo
La guerra que ganó
A finales de los sesenta, medio Japón quiso fabricar calculadoras. Y no solo Japón. Fue una carnicería industrial que la propia Casio llama calculator wars: en el pico llegaron a competir más de cincuenta fabricantes en el mismo mercado, tirando los precios unos contra otros hasta que la mayoría no pudo seguir.
Cuando se disipó el humo quedaban cuatro en pie: Texas Instruments y Hewlett-Packard en Estados Unidos, Sharp y Casio en Japón. El resto se retiró, quebró o fue absorbido.
Casio sobrevivió con la Casio Mini, una calculadora de bolsillo lo bastante barata para que la comprara cualquiera. Es decir: sobrevivió jugando a lo que el resto no quería jugar, que era vender masivamente muy barato.
Guardemos ese dato para el final, porque en 2026 Casio está haciendo exactamente lo contrario.
§ 03Archivo
La niña de la pelota
En algún momento de principios de los ochenta, a un ingeniero de Casio llamado Kikuo Ibe se le cayó al suelo un reloj que le había regalado su padre. Se rompió. Ibe decidió que quería hacer un reloj que no se rompiera nunca.
En 1981 le dieron un equipo de tres personas —lo llamaron Project Team Tough— y un objetivo que dentro de la empresa parecía absurdo: el concepto «Triple 10». Un reloj capaz de aguantar una caída de diez metros, resistir diez bares de presión (cien metros de agua) y funcionar diez años con la misma pila.
Ibe se pasó dos años estrellando prototipos. Más de doscientos. Él mismo ha contado que los tiraba por la ventana de un cuarto de baño del edificio para ver cómo caían. Ninguno aguantaba: por mucho material amortiguador que le pusiera alrededor, el impacto siempre llegaba al mecanismo.
La solución no salió del laboratorio. Salió de un parque, viendo a una niña botar una pelota. Si el mecanismo, en lugar de estar sujeto, estuviera flotando dentro de la caja, sostenido solo por unos pocos puntos de contacto, el golpe no lo alcanzaría. Ibe diseñó un sistema de amortiguación de cinco etapas donde la quinta es, sencillamente, hueco.
En abril de 1983 salió a la venta el DW-5000C. Cuarenta y tres años después, las series 5000 y 5600 —herederas directas de aquel diseño— siguen estando entre las que más vende la compañía.
§ 04Archivo
La guerra que perdió
Aquí es donde la historia deja de ser una sucesión de aciertos.
En 1995 Casio lanzó la QV-10 y, con ella, inventó una categoría entera: la cámara digital de consumo con pantalla en la parte de atrás. En 2002 fue más lejos con la línea Exilim, que desató una guerra en el sector por ver quién hacía la compacta más fina —diez, doce, quince milímetros— y que definió el aspecto de las cámaras que llevó media generación en el bolsillo.
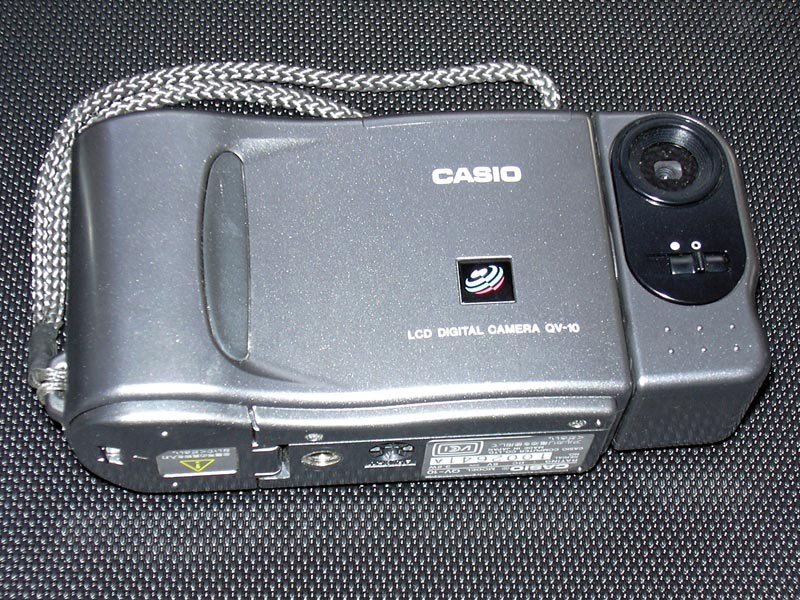
Ese negocio ya no existe. En 2018, Casio anunció que se salía de las compactas. El motivo, dicho sin adornos en su momento: el negocio había perdido 500 millones de yenes en el ejercicio cerrado en marzo de 2017 y los envíos caían sin ninguna expectativa razonable de recuperación. El móvil se había comido la cámara compacta, y no había forma de ganar esa pelea.
Es decir: Casio creó una categoría, la dominó, y cuando el mercado dejó de tener sentido, la abandonó. No intentó hacer una compacta que compitiera con el iPhone. No se reposicionó en la gama alta. Cerró.
Merece la pena contrastarlo con lo que hizo GoPro, otra empresa a la que el smartphone atacó por el mismo flanco y que ya analizamos aquí: siguió peleando en el terreno de la cámara pequeña, perfeccionando el mismo producto generación tras generación, y ha perdido casi todo su valor bursátil en una década. Mismo enemigo, decisión opuesta, resultado opuesto.
§ 05Archivo → cuentas
La retirada
Lo de las cámaras no fue un caso aislado. Fue el final de un proceso.
A partir de 2010, Casio hizo algo que no había hecho nunca en su historia: replegarse de forma sistemática. Salió del negocio de paneles TFT-LCD. Salió del empaquetado de semiconductores en 2011. Abandonó las impresoras.
Y salió de los móviles, que es el caso más revelador. Casio había metido su negocio de telefonía en una sociedad conjunta con Hitachi en 2004, que en 2010 se fusionó con la división de móviles de NEC para formar NEC Casio Mobile Communications: NEC con el 70,74%, Casio con el 20% e Hitachi con el 9,26%. El 31 de julio de 2013, NEC anunció que dejaba de desarrollar y fabricar smartphones. En diciembre de ese año, Casio e Hitachi vendieron su participación a NEC. La sociedad se disolvió del todo en marzo de 2016.
Repasemos la lista completa.
-
2010
Paneles de pantalla
TFT-LCD
-
2011
Empaquetado de semiconductores
-
2013
Teléfonos móviles
Vende su 20% en NEC Casio Mobile Communications · sociedad disuelta en marzo de 2016
-
2016
Impresoras
Salida anunciada por la compañía el 2 de noviembre de 2016, marca SPEEDIA (Nikkei). Casio no conserva el comunicado en su archivo
-
2018
Cámaras digitales compactas
Perdió 500 millones de yenes en el ejercicio cerrado en marzo de 2017
Categoría creada por Casio en 1995
FUENTE: los anuncios de NEC tienen entrada propia en el pie. Los de Casio no: la salida de las cámaras compactas y la pérdida de 500 millones de yenes del ejercicio cerrado en marzo de 2017 proceden de comunicados de la compañía que no se han verificado contra el original para esta edición. Huecos declarados. El año de salida del negocio de impresoras sí consta, aunque no en la web de Casio: lo publicó Nikkei el 2 de noviembre de 2016 —«カシオ、プリンター事業から撤退»—, y sus cifras cuadran con las de este panel: la división de sistemas facturó 19.200 millones de yenes entre abril y septiembre de 2016 con 1.400 millones de pérdida operativa. Que la compañía ya no guarde el comunicado no hace inexistente el dato: hace incompleto su archivo.
Ninguna de esas salidas se presentó nunca como una gran decisión estratégica. Se contaron como lo que parecían: retiradas de una empresa que iba perdiendo terreno. Vistas juntas y quince años después, se parecen mucho más a una poda deliberada.
Y se puede medir. Casio publica su serie consolidada, y dice esto: en el ejercicio cerrado en marzo de 2010 la facturación fue de 427.925 millones de yenes. Bajó hasta los 227.440 millones de marzo de 2021, el suelo, y desde ahí ha ido recuperando hasta los 276.300 de hoy. En total, un 35,4% menos que en 2010.
La curva del encogimiento y la recuperación
Cinco ejercicios, todos cerrados el 31 de marzo. Sin JavaScript se muestran los tres paneles seguidos; con JavaScript se eligen con las pestañas.
escala 0–25
escala 0–300
2024 — el suelo: margen del 5,3%
2026 — +62,1% en un año
El suelo es 2024, no 2025
2026 no llega al nivel de 2022
Mínimo del ROE en 2025: 3,6%
Objetivo del plan para 2029: más del 10%
CONTEXTO: en el ejercicio cerrado en marzo de 2016 la facturación fue de 352.258 millones de yenes y el beneficio operativo de 42.169. En el cerrado en marzo de 2010, la facturación fue de 427.925 millones.
Ver la tabla de datos
| Ejercicio (cierre en marzo) | Ventas | Bº operativo | Margen op. | ROE |
|---|---|---|---|---|
| 2022 | 252,3 | 22,0 | 8,7% | 7,4% |
| 2023 | 263,8 | 18,2 | 6,9% | 5,9% |
| 2024 | 268,8 | 14,2 | 5,3% | 5,3% |
| 2025 | 261,8 | 14,2 | 5,4% | 3,6% |
| 2026 | 276,3 | 23,1 | 8,4% | 8,0% |
Conviene desconfiar de las cifras en dólares que circulan sobre Casio. El yen se ha depreciado mucho frente al dólar desde 2012, así que buena parte de esa caída aparente no es la empresa: es la moneda. Por eso esta pieza cuenta la historia en yenes. Medida en su propia moneda, y desde el ejercicio cerrado en marzo de 2010, Casio se ha encogido algo más de un tercio.
Donde sí se ve una retirada de verdad es en el mapa. En el ejercicio de 2013, Japón suponía el 44,5% de las ventas de Casio: 132.387 millones de yenes. En el de 2022, 63.821 millones, el 25,3%. Su mercado doméstico se ha reducido a menos de la mitad en una década. Lo que ha crecido, mientras, es Asia: en ese mismo ejercicio de 2022 pesaba ya el 42,4% de las ventas.
§ 06Cuentas
Por qué gana ahora
Con lo que quedó, Casio hace hoy dos cosas.
La primera son relojes, que en el ejercicio cerrado en marzo de 2026 aportaron 184.900 millones de yenes de facturación y 27.100 millones de beneficio operativo. Es decir: el segmento de relojería genera más beneficio operativo que toda la compañía junta —23.100 millones—, lo que significa que hay otras partes del negocio restando.
Dato retirado · 28 de agosto de 2026
Falta aquí el reparto entre precio y volumen
Se han retirado de este punto los porcentajes de precio medio y de volumen del segmento de relojería del ejercicio cerrado en marzo de 2025, junto con el gráfico que los enfrentaba, porque no cuadran entre sí: la variación de ingresos que daban no se sigue de las otras dos. Quedan pendientes de comprobación contra el dossier de resultados de Casio del 13 de mayo de 2025. Hasta entonces, el hueco queda declarado. Los gráficos se han renumerado, así que este sitio queda sin gráfico.
La estrategia es abandonar la pelea por vender barato a mucha gente —justo la pelea que ganó en los setenta con la Casio Mini— y venderle más caro a quien quiere específicamente un G-Shock. En el cuarto trimestre del ejercicio cerrado en marzo de 2025, y según el dossier de resultados de la propia Casio, G-Shock y Baby-G supusieron alrededor del 44% de las ventas de relojería, con los modelos de metal aportando un 12% frente al 32% de los de resina. En el ejercicio completo la proporción es mayor, alrededor del 48%: los cuatro trimestres fueron 49%, 50%, 48% y 44%, y este texto daba el peor como si fuera el año. La cifra anual es cálculo propio, ponderando los cuatro trimestres por sus ventas.
La segunda cosa es el negocio del que nadie habla. En el ejercicio cerrado en marzo de 2026, el margen operativo de todo el grupo Casio fue del 8,4%. El de los relojes, del 14,7%. Y el del segmento educativo —donde vive la calculadora— del 11,1%: 61.000 millones de yenes de ventas y 6.800 de beneficio operativo. Ese segmento no es solo la calculadora: dentro van los diccionarios electrónicos y las aplicaciones educativas, y Casio no publica el desglose por producto.
Dónde está el margen
Margen operativo por segmento en el ejercicio cerrado el 31 de marzo de 2026. Escala 0–16%.
-
Relojería14,7%Ventas 184,9 · Bº op. 27,1
-
EdTech11,1%Ventas 61,0 · Bº op. 6,8 · dentro de consumo
-
Consumo, total4,2%Ventas 82,1 · Bº op. 3,4
-
SoundNegativoVentas 21,0 · Bº op. −3,4 · dentro de consumo
-
Negocios no continuadosNegativoVentas 2,5 · Bº op. −1,8
NOTA: EdTech engloba educación y diccionarios electrónicos. Casio no publica el desglose de calculadoras, así que ninguna barra corresponde a ese producto. Los segmentos en negativo se dibujan en contorno y sin escala: la compañía no publica su margen. La última barra recoge los negocios no continuados (非継続事業); Casio no publica cifras separadas de los negocios nuevos, así que estos no tienen barra.
Es decir: el segmento donde vive la calculadora rinde por encima de la media de la empresa, aporta uno de cada cinco yenes que factura Casio, y no aparece en ninguna parte. Nadie escribe sobre calculadoras.
Y hay algo más raro todavía en ese mismo segmento de consumo, que en conjunto se queda en un margen del 4,2%. La explicación es que dentro va otro negocio: los instrumentos musicales, que con 21.000 millones de yenes de ventas perdieron 3.400 millones.
Con los números que Casio publica, el segmento educativo está subvencionando al piano eléctrico.
¿Por qué aguanta? Porque no compite con el móvil. No puede, y esa es exactamente su ventaja: en un examen no te dejan sacar el teléfono. El protocolo de la selectividad gallega de 2026 lo dice en dos párrafos consecutivos que resumen esta historia mejor que cualquier análisis. El punto 4.7 permite «calculadora, sin capacidad de programación y sin capacidad gráfica». El punto 4.8 advierte de que el alumno no podrá acceder al aula «con teléfono móvil, reloj o cualquier otro dispositivo electrónico activados», bajo pena de expulsión o de un cero. La calculadora está en la lista de lo permitido; el móvil, en la de lo que te echa del examen.
Y esa posición no se conquista con publicidad. En la lista oficial de calculadoras autorizadas en la selectividad de Madrid hay unas treinta y seis entradas: diecisiete son de Casio. Ninguna otra marca pasa de cuatro. Andalucía va más lejos y prohíbe expresamente a sus propios tribunales recomendar marca alguna, con un argumento revelador: reconoce que no dispone «en todos los tribunales de sede, de profesor o profesora especialista en el uso de calculadoras» capaz de identificar los modelos.
Hay un detalle más que explica por qué Casio y Texas Instruments llevan cuarenta años sin destrozarse mutuamente los precios: apenas se cruzan. Solo alrededor del 7% de las ventas de calculadora de Casio va a Estados Unidos —lo publicó la propia compañía en su presentación de resultados de mayo de 2025, al detallar su exposición a los aranceles estadounidenses: «EdTech (calculator): Percentage of sales to the U.S. approx. 7%»—, que es justo donde Texas Instruments domina el mercado escolar de gráficas. Hueco declarado. Aquí se daba además la cuota de TI, «en torno al 80%». Es una cifra que se repite desde hace años y que las fuentes secundarias remiten al Wall Street Journal, pero no se ha podido abrir ninguna que la publique ni fecharla: se retira el número y queda el hecho, que no discute nadie. No se disputan el mismo territorio: se han repartido el planeta. Casio manda en Europa, en Japón y en los mercados emergentes.
Lo cual tiene su ironía, porque la primera calculadora gráfica del mundo la hizo Casio en 1985, la fx-7000G. La propia compañía escribe en su historia corporativa que aquel modelo «contribuyó a la educación matemática en Estados Unidos». Cuarenta años después, ese mercado es de otro.
§ 07Cuentas
Lo que puede salir mal
Todo lo anterior tiene una lectura incómoda, y conviene decirla con el mismo énfasis que los aciertos.
Empecemos por el negocio que acabamos de elogiar. Las calculadoras también están cayendo. Casio vendió 22,2 millones de calculadoras científicas en el ejercicio de 2023, 22,0 en el de 2024 y 21,0 en el de 2025. En mayo de 2024 se puso como objetivo llegar a 25 millones; un año después lo rebajó a 23, con una nota que decía «plan revisado en vista del entorno de mercado». Y en mayo de 2026 hizo algo más elocuente: retiró el indicador de unidades de su presentación de resultados y lo sustituyó por facturación, limitándose a decir que las ventas de calculadoras científicas «were largely in line with plan», en gran medida conformes al plan. Que una empresa deje de publicar el dato de volumen justo cuando ese volumen cae es, en sí mismo, información.
Es decir: el margen es excelente, pero se sostiene sobre menos unidades vendidas a mayor precio. Funciona mientras la gente siga dispuesta a pagar más; deja de funcionar el día que no.
Y luego está lo estructural. Casio ha adelgazado tanto que hoy depende de una sola cosa. Si la relojería falla, no hay un segundo pilar que amortigüe: los instrumentos musicales pierden dinero, los equipos de sistema son una fracción menor del negocio y todo lo demás se vendió o se cerró. La empresa que en 2010 tenía media docena de patas hoy se sostiene, esencialmente, sobre una.
Y esa pata depende a su vez de una marca que se inventó en 1983. G-Shock funciona hoy porque es un objeto de identidad, no porque dé mejor la hora. Eso es una ventaja enorme mientras dura y un problema serio el día que deje de estar de moda, porque la moda no aparece en ninguna previsión trimestral. Y hay una señal: en su propio plan a medio plazo, Casio se pone como objetivo «devolver la marca G-SHOCK al crecimiento». Es decir, admite por escrito que no está creciendo.
Hay más. China, donde Casio tiene una exposición alta, encadena años de caídas: en el cuarto trimestre del ejercicio cerrado en marzo de 2026 bajó otro 3% en relojería y en moneda local, y la compañía dice ver señales de que el mercado toca fondo, que es lo que dicen todas las compañías todos los años hasta que es verdad. Y el smartwatch sigue avanzando sobre la muñeca, que es el único terreno que a Casio le queda.
Hay un último detalle que probablemente sea el más significativo. Desde el 27 de junio de 2025, el consejero delegado de Casio es Takano Shin, y viene de haber sido el director financiero de la compañía. El mejor beneficio operativo desde el ejercicio cerrado en marzo de 2020 ha llegado en el primer ejercicio que ha cerrado con él al mando.
No es un detalle de organigrama. La empresa que decidió dejar de crecer para ganar margen ha puesto al frente a su hombre de las cuentas. Y es él quien firma ahora el plan que dice lo contrario.
§ 08El giroCuentas
Y entonces Casio anunció que va a crecer
Hasta aquí, la historia tiene una forma clara: una empresa que lleva quince años soltando lastre y que gana dinero precisamente por eso.
El 14 de mayo de 2026, dos semanas después de presentar esas cuentas, Casio publicó su nuevo plan a tres años. Y ahí la historia se dobla.
El plan anterior, el que acababa de terminar, se llamaba en los propios documentos de la compañía «fase de refuerzo de la base de beneficio», y Casio resume así lo que hizo durante él: reforma de la cartera de negocios, reestructuración de los no rentables y reforma estructural de todo el grupo. Dicho de otra manera: la empresa admite por escrito que encogerse era el plan. No fue una sucesión de retiradas defensivas. Estaba en el papel.
Fase de refuerzo de la base de beneficio
Casio, sobre el plan que acaba de cerrar
El nuevo plan, el que va del ejercicio de 2027 al de 2029, se llama «establecer los cimientos del crecimiento sostenible». Y trae números: 315.000 millones de yenes de facturación en 2029, 35.000 de beneficio operativo, un margen del 11,1% y un ROE por encima del 10%.
El plan a 2029
Resultado real, previsión revisada y objetivo. Ejercicios cerrados el 31 de marzo.
escala 0–40
escala 0–320
RealMarzo 2027
Previsión revisadaMarzo 2029
Objetivo
34,0 contra 35,0: Casio roza en 2027 el beneficio que se puso para 2029
Plan original de mayo para 2027: 26,0 de beneficio y 295,0 de ventas
NOTA: la columna de marzo de 2027 es la previsión revisada al alza el 31 de julio de 2026, no la del plan original.
El objetivo de 2029 no llega a lo que Casio facturó en el ejercicio cerrado en marzo de 2016. Es, aun así, el primer objetivo de crecimiento que la empresa se pone desde el plan anterior.
Conviene mirar la serie completa antes de emocionarse, porque cuenta otra cosa. El suelo del margen fue 2024, con un 5,3%; el del ROE, 2025, con un 3,6%. Y el celebrado ejercicio de 2026 tampoco es una vuelta a la normalidad: su margen, del 8,4%, sigue por debajo del 8,7% de 2022.
Y hay una tercera frase, en una nota a pie de página del plan, que cierra el círculo con todo lo anterior: Casio dice que va a afrontar la subida de costes «mediante subidas de precio y otras medidas». La estrategia de vender menos unidades más caras no fue una consecuencia del mercado. Es política declarada, y va a continuar.
Mediante subidas de precio y otras medidas
Casio, nota a pie del plan 2027–2029
Seis semanas después, el 31 de julio, Casio presentó su primer trimestre y revisó al alza toda la previsión anual. Las ventas del trimestre subieron un 19,8% y el beneficio operativo un 243,5%, de 3.730 a 12.811 millones de yenes. La compañía elevó su objetivo de beneficio para el ejercicio hasta los 34.000 millones: prácticamente el mismo que se había puesto para 2029, dos años antes de lo previsto.
Conviene, otra vez, no dejarse llevar. La base de comparación era muy baja: el primer trimestre del año anterior había sido malo. Casio reconoce que parte de la mejora viene de «la devolución de aranceles estadounidenses», que es un ingreso extraordinario y no crecimiento del negocio. Y el tirón de las calculadoras se debe, según la propia empresa, a un adelanto de pedidos por el calendario escolar, no a demanda nueva.
Hay, eso sí, un detalle en ese trimestre que vale más que todos los porcentajes. Casio atribuye el crecimiento de su marca CASIO WATCH a dos modelos: el A158WA y el MTP-1302D. El A158WA es el reloj digital de acero de toda la vida, un diseño de finales de los setenta que cuesta unos veinte euros.
En 2026, con la empresa invirtiendo en mascotas robóticas y en wearables, quien tira del carro es un reloj de veinte euros diseñado hace casi cincuenta años.
§ 09Cierre
Saber de cuál irse
La lección de Casio no es «resiste y vencerás». Es casi la contraria.
Lo que hizo esta empresa fue mirar cinco negocios propios —algunos que había inventado ella— y aceptar que ya no tenían arreglo. Cerrarlos costó facturación, empleo y orgullo, y ninguna de esas decisiones se anunció como una victoria. Pero le permitió llegar a 2026 concentrando todo su dinero en las dos únicas cosas donde un teléfono no puede sustituirla: un reloj que aguanta lo que el móvil no aguanta, y una calculadora que en un examen te dejan sacar.
Saber en qué mercado quedarse es la mitad del trabajo. La otra mitad, la que casi nadie cuenta, es saber de cuál irse.
Cómo hemos comprobado estas cifras
De dónde sale cada cifra, qué hemos calculado nosotros y qué no hemos podido verificar. Los huecos van declarados, no disimulados.
- Casio, resultados del ejercicio cerrado el 31 de marzo de 2026, presentados en mayo de 2026.
- Casio, serie consolidada de facturación y beneficio operativo, ejercicios de 2016 a 2026; y 平成23年3月期決算短信 (informe de resultados del ejercicio cerrado en marzo de 2011) para la facturación del ejercicio cerrado en marzo de 2010. Hueco declarado: los ejercicios de 2011 a 2015 no están cubiertos, así que cuando la pieza llama «el suelo» a los 227.440 millones de 2021 lo es de la serie disponible (2010 y 2016-2026), no de toda la década.
- Casio, plan a medio plazo del ejercicio 2027 al 2029, publicado el 14 de mayo de 2026, y notas a pie del propio plan. En sus páginas 17 y 18, la compañía describe el segmento como «EdTech (Education) Business» y le atribuye tres líneas: Scientific Calculators, Standard Calculators y Education apps (ClassPad.net, Libry). De ahí que el margen del 11,1% sea del segmento y no de la calculadora.
- Casio, resultados del primer trimestre presentados el 31 de julio de 2026.
- Casio, EN_Financial_10years.pdf, apartado «Sales by Region» — ventas por región de los ejercicios cerrados en marzo: Japón 132.387 millones de yenes (44,5%) en 2013 y 63.821 (25,3%) en 2022; Asia 88.731 (29,8%) y 106.928 (42,4%). Cubre las cifras del mapa.
- Cálculo propio. Estos porcentajes no los publica Casio: salen de dividir cifras que sí publica. El −35,4% (427.925 → 276.300), el −21,6% frente al ejercicio de 2016 (352.258 → 276.300), «menos de la mitad» del mercado japonés (132.387 → 63.821) y «uno de cada cinco yenes» del segmento educativo (61.000 sobre 276.300). El +62,1% del beneficio operativo, en cambio, es dato de la compañía, calculado por ella sobre el importe sin redondear.
- Banco Central Europeo, tipo de cambio de referencia euro/yen del 31 de marzo de 2026 (183,39 JPY/EUR), usado solo para la equivalencia orientativa del primer bloque. La conversión es cálculo propio.
- Casio, historia corporativa (world.casio.com/corporate/history/chronology/): fundación de 1946, calculadora 14-A de 1957, calculator wars, DW-5000C de 1983, QV-10 de 1995, Exilim de 2002 y fx-7000G de 1985. Sobre la 14-A, la propia compañía escribe: «Equipped with relays, the 14-A was the world’s first compact all-electric calculator».
- NEC, anuncio del 31 de julio de 2013 sobre el fin del desarrollo y la fabricación de smartphones; disolución de NEC Casio Mobile Communications en marzo de 2016. Hueco declarado: el reparto accionarial (NEC 70,74%, Casio 20%, Hitachi 9,26%), la sociedad conjunta de 2004, la fusión de 2010 y la venta de diciembre de 2013 no están cubiertos por esta entrada; los comunicados originales de NEC de 2010 y de diciembre de 2013 devuelven error 403 y no se han podido abrir.
- Fotografías, ambas de Wikimedia Commons y reutilizadas bajo Creative Commons Reconocimiento-CompartirIgual 3.0 (CC BY-SA 3.0): la 14-A, de Momotarou2012 (commons.wikimedia.org/wiki/File:CASIO_14-A.jpg), redimensionada; la QV-10, de Noische (commons.wikimedia.org/wiki/File:QV-10.jpg). Autoría y licencia comprobadas en la ficha de cada archivo.
- Corrección. Este hueco buscaba en el documento equivocado. Ni las unidades ni las citas están en el plan a medio plazo del 14 de mayo de 2026 —se comprobaron sus 26 páginas—, pero la presentación de resultados del ejercicio es otro documento, y ahí sí están. La de marzo de 2026, publicada en mayo de 2026, dice en su página 10: «Sales of scientific calculators were largely in line with plan», y no publica ninguna cifra de volumen de calculadoras: sus únicas unidades son las de G-SHOCK. La del ejercicio anterior, de mayo de 2025, llevaba «Scientific calculator sales volume» como KPI principal en su página 14. La retirada del indicador queda comprobada, y la cita también. Hueco declarado en lo que sigue sin comprobar contra el original: las tres cifras de unidades (22,2, 22,0 y 21,0 millones) y las dos revisiones del objetivo (25 millones fijados en mayo de 2024, rebajados a 23 un año después), junto con la frase «plan revisado en vista del entorno de mercado».
- Casio, «2025年3月期 決算概要» (dossier de resultados del ejercicio cerrado en marzo de 2025), 13 de mayo de 2025 — casio.co.jp. Primaria. Página 33: serie trimestral de la proporción G-SHOCK metal / resina / resto. El 44% con 12% de metal y 32% de resina es la última columna, el cuarto trimestre. El 48% del ejercicio es cálculo propio ponderando los cuatro trimestres por las ventas de esa misma página, que suman 1.661 億円, la cifra anual de relojería de la página 6. Página 19: «EdTech (calculator): Percentage of sales to the U.S. approx. 7%», en la diapositiva de exposición a los aranceles estadounidenses.
- Casio, «2026年3月期 決算概要» (ejercicio cerrado en marzo de 2026) — casio.co.jp. Primaria. Página 8: el −3% de China es del cuarto trimestre, del negocio de relojería y «前年同期比(現地通貨ベース)», es decir en moneda local. Página 7: China pesa el 6% de las ventas de relojería.
- Protocolo de la selectividad gallega de 2026, puntos 4.7 y 4.8 — ciug.gal, firmado en Santiago el 21 de abril de 2026. Primaria. Matiz del 4.8: lo prohibido es acceder al aula con el móvil, el reloj o cualquier dispositivo electrónico activados. Lista oficial de calculadoras autorizadas en la selectividad de Madrid. Normativa de Andalucía sobre recomendación de marcas.
- Nikkei, «カシオ、プリンター事業から撤退» («Casio se retira del negocio de impresoras»), 2 de noviembre de 2016 — nikkei.com: salida anunciada ese día, marca SPEEDIA; la división de sistemas facturó 19.200 millones de yenes entre abril y septiembre de 2016 con 1.400 millones de pérdida operativa. Es la fuente del año que Casio ya no conserva en su archivo.